


Re
Составлен рейтинг самых надежных автомобилей мира
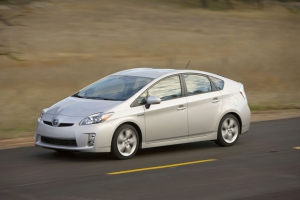
Оценивать автомобиль можно по разным параметрам. Одним важен внешний вид четырехколесного друга, другим – количество потребляемого топлива. Но самое важное в машине – это, конечно, ее надежность.
Авторитетное американское издание Consumer Reports составило рейтинг самых надежных автомобилей в мире. Все названные машины успешно прошли краш-тесты и показали высокие результаты. Примечательно, что в большинстве своем верхние строчки рейтинга занимают автомобили премиум-сегмента. Ни одного российского продукта в топ-листе нет.
1. Toyota Prius
Toyota Prius относится к среднеразмерным гибридным автомобилям, оснащена бензиновым двигателем и электрическим мотор-генератором, а также аккумулятором высокой ёмкости 1.3-4.4 кВт/ч. Кабина оборудована сенсорным дисплеем, показывающим работу двигателей, заполненность аккумулятора и другие параметры. Дисплей позволяет управлять аудиосистемой и кондиционером, но не автомобилем. Передачи (передняя, нейтральная, задняя, силовая передача) переключаются не коробкой передач, а находящимся около руля джойстиком и кнопкой рядом с ним (для стоянки). «Ручной тормоз» сделан в виде педали под левой ногой водителя. Скорость показывается зелёным цифровым индикатором. Автомобиль открывается электронным ключом зажигания.
Среди преимуществ этого автомобиля можно выделить высокую экономичность, низкий уровень выбросов в атмосферу и пониженный уровень шума. Безопасность водителя и пассажиров, обеспечивается двумя независимыми системами торможения.
2. Lexus CT 200h
Габаритные размеры Lexus CT 200h соответствуют канонам C-класса по европейской классификации: 4350 мм в длину, 1445 мм в высоту и 1765 мм в ширину. Между колесными парами у автомобиля заключается 2600-миллиметровый промежуток, а под днищем проглядывается дорожный просвет величиной 140 мм. В движение Lexus CT 200h приводится гибридной силовой установкой, «сердцем» которой является бесступенчатая трансмиссия Lexus Hybrid Drive с электронным управлением и планетарной передачей, связывающая бензиновый двигатель с электромотором.
Максимально Lexus CT 200h разгоняется до 180 км/ч, а первую «сотню» набирает по истечению 10.3 секунд. В смешанном цикле движения автомобиль «выпивает» всего 3.8 литра горючего на 100 км/ч, а в «зеленом» режиме способен преодолеть несколько километров со скоростью до 45 км/ч.
3. Buick
Buick – американский производитель автомобилей, отделение корпорации General Motors. Марка Buick представлена на рынке КНР (при этом большинство продаваемых там моделей не связаны с «Бьюиками» американского рынка). Там эта марка пользуется постоянно увеличивающимся спросом. Так, в 2007 году на китайском рынке было реализовано 331 780 автомобилей марки (рост на 10,1 %). В этом году автомобили бренда заняли третье место в рейтинге самых надежных автомобилей мира. Конкретную модель, которая успешно прошла краш-тесты, эксперты Consumer Reports не называют, однако отмечают, что повышенной безопасностью пользуются последние автомобили марки. Не исключено, что речь идет о среднеразмерном кроссовере Buick Envision.
4. Infiniti Q70
Infiniti Q70 выпускается с 2010 года. В арсенале производителя – шесть базовых комплектаций. Цены в России варьируются от 2 293 000 до 3 078 000 руб. Двигатель от 2.5 до 3.7, бензиновый. Привод задний и полный. КПП: автоматическая.
5. Audi Q3
Кроссовер немецкого автопроизводителя относится к премиум-сегменту. Технически, агрегатная база Audi Q3 представляет собой сборную солянку из «Golf»-платформы PQ35 и более растянутой платформы PQ46, на которой построен, к примеру, Volkswagen Passat или Skoda Superb. Благодаря такой комбинации удалось достичь практически идеальной развесовки по осям — 58:42.
Силовые 2.0-литровые бензиновые агрегаты и дизельные двигатели оснащаются полноприводной трансмиссией Quattro на базе муфты Haldex. Помимо механической коробки, автомобиль комплектуется 7-ми ступенчатой роботизированной коробкой передач s-tronic (DQ500, способной выдержать момент до 600 н.м.).
6. Lexus GX
Среднеразмерный внедорожник премиум-класса компании использует платформу Toyota Land Cruiser Prado, которая также является основой Toyota 4Runner и Toyota FJ Cruiser. Lexus GX 460 впервые был представлен в китайском городе Гуанчжоу в ноябре 2009 года . В Россию и страны СНГ обновленный Lexus GX470 (второго поколения) официально не поставлялся. Покупка возможна посредством заказа через официальных дилеров.
7. Mercedes-Benz GLC
Автомобили GLC-класс оснащаются тремя версиями двигателей: 250 4MATIC, 220d 4MATIC, 250d 4MATIC. Все три негибридные версии по умолчанию комплектуются 9-ступенчатым АКПП 9G-Tronic и полным приводом (4MATIC) с распределением тяги в нормальных условиях 45:55.
Стандартом на новой модели является шасси с пятью программами (Eco, Comfort, Sport, Sport+ и индивидуальный режим). При заказе пакета Off-Road Engineering к этой пятёрке режимов добавляются ещё четыре: для скользкой дороги, лёгкого бездорожья/гравия/песка, буксировки трейлера и для местности с крутыми подъёмами/спусками. А при заказе пневмоподвески появляется ещё десятая программа — Rocking Assist, в которой вместе с максимальным ростом клиренса допускается большая пробуксовка ради выпутывания из сложных ситуаций на пересечённой местности в раскачку.
Двигатель GLC 350 e 4MATIC — это первый в сегменте гибрид, заряжаемый от сети. Он оснащён 211-сильным мотором и электродвигателем.Суммарная тяга достигает 560 Н·м, что позволяет ускоряться с места до сотни за 5,9 с и развивать максимальную скорость в 235 км/ч.
8. Chevrolet Cruze
Chevrolet Cruze для китайского рынка был представлен в 2014 году на автосалоне в Пекине. В 2015 году была показана международная версия Chevrolet Cruze. Также был представлен и хэтчбек. Его премьера состоялась в Детройте в 2016 году. Автомобиль оснащается 1,4 и 1,5 литровыми двигателями.Автомобиль продаётся с 6-ступенчатой механической и автоматической, а также роботизированной коробками передач.
9. Audi Q7
Кроссовер спроектирован на новой облегченной платформе. По сравнению с предшественником Q7 4M стал немного меньше, и на 325 килограммов легче. Как и в первом поколении, есть комплектации с семью местами. Q7 второго поколения доступен с тремя видами фар: ксеноновые, Led и Matrix Led.
В марте 2015 года на Женевском автосалоне была представлена электро-версия автомобиля под названием Audi Q7 e-tron. Комплектуется с гибрид-дизельным 3.0 TDI quattro AT hybrid V6 двигателем, мощностью 373 л.с, . Макс. скорость: 225 км/ч. Также существует Audi A1 e-tron
В марте 2016 была представлена Audi SQ7, основанная на стандартной модели.
Линейка моторов состоит из 2.0- и 3.0-литровыми TFSI мощностью 252 и 333 л.с. (370 и 440 Нм), 3.0-литровыми TDI, в зависимости от модификации (218 и 272 л.с. (крутящий момент - 500 и 600 Нм).
10. Toyota 4Runner
Автомобиль отличает высокий уровень комфорта и сервисных возможностей, на сиденья, обшитые водонепроницаемым материалом, установлена навигация и беспроводная связь Bluetooth. По словам разработчиков, они специально сделали 4Runner максимально похожим на грузовик, чтобы придать ему более «закаленный, мощный вид».
Базовая версия SR5 оснащена удлиненными брызговиками с грязевыми щитками, необычной решеткой радиатора и стандартным брусьями для крепления багажника на крыше. Версия Trail, выполненная в стиле внедорожника, отличается нестандартным воздухозаборником в капоте, накладками бампера, затемненными передними и задними фарами. Самая дорогая версия Limited может похвастаться хромированной решеткой, 20-дюймовыми колесными дисками и необычной раскраской с цветовыми акцентами. Были добавлены большие колеса в диаметре и шины, которые не только улучшают езду по бездорожью, но также и увеличивают у 4Runner основные грузовые способности. В дополнение к его акценту моделирования на прочности и наружном оформлении, новый проект использует комбинацию классической квадратной формы Тойоты и прогрессивного моделирования. В 2014 году 4Runner пережил рестайлинг. У нового автомобиля более агрессивный вид и новые фары.
Миллиардер без миллиарда: на что тратит состояние основатель Duty Free Чак Фини

Этот человек является образцом для подражания для многих иностранных предпринимателей. Билл Гейтс и Уоррен Баффет, не стесняясь, называют его «примером».
Чаку Фини 81 год, он нажил состояние в 7,5 миллиарда долларов. При этом не имеет машины, летает эконом-классом, живет в съемной квартире. Миллиардер носит электронные часы за 15 баксов и мятую рубашку. На исторической родине, в Ирландии, его запросто примут за американского туриста. Ресторанам он предпочитает закусочные, портным — магазины ширпотреба, он пользуется метро или такси.
Можно было бы назвать его скупердяем, трясущимся над каждой копейкой, если бы не тот факт, что за последние 30 лет он отдал на благотворительность более 6 миллиардов долларов. Эти деньги были потрачены на образование, здравоохранение, науку, содержание домов престарелых в США, Вьетнаме, Австралии, Южной Африке, в Ирландии, на Бермудских островах.
Чак Фини родился в небогатой семье. Отец будущего миллиардера — сотрудник рядовой страховой компании, мать — медсестра. Именно у нее он научился состраданию — женщина числилась волонтером Красного Креста, а отец состоял в католической организации Knights of Columbus.
С самого раннего детства Чак Фини знал, как можно заработать денег. В возрасте 10 лет он торговал открытками, а затем помогал почтальону их разносить. В 17 лет Фини отправился служить в ВМС США. Там он оброс связями, которые серьезно помогли ему в будущем.
После службы он вместе с человеком по фамилии Эдмондс начал продавать спиртные напитки морякам ВМС США, что получалось с переменным успехом, хотя ниша была многообещающей.
Пребывая по делам в Барселоне, Фини узнал, что здесь работает его старый друг Миллер, и решил с ним встретиться. Выпивая в баре, Фини рассказал, что можно зарабатывать, продавая различные товары морякам. Делать это нужно было еще на кораблях, ведь выручить деньги у матросов, сошедших на берег, шансов очень мало. Миллер бросил работу в отеле Ritz, несмотря на то, что его руководителю подобная идея показалась смешной. Миллер и Фини, разумеется, считали иначе.
Их общий бизнес стартовал в 1958 году. Продавали они все — от духов и алкоголя до радиоприемников, зарабатывая на этом хорошие деньги. Для того, чтобы успешно работать, пришлось путешествовать по Европе вдоль Средиземного моря и всевозможными ухищрениями обходить различные проверки и запреты.
Первый магазин беспошлинной торговли Duty Free в США появился в 1962 году, а в гонконгском Коулуне — в 1964-м. Целевой аудиторией, как и прежде, были военнослужащие, но в этот раз на базах США в Азии. Для улучшения интеграции Миллер и Фини
К середине 60-х ситуация усложнилась, во многом из-за агрессивного роста компании Duty Free Shoppers (DFS). На тот момент имела уже 200 сотрудников, работая в 27 странах. Оценив рост компании, правительство США изменило правила беспошлинной торговли спиртными напитками и позволило торговать на военных базах американским автопроизводителям.
Вскоре DFS оказалась на грани банкротства, а Фини и Миллер задумались об уходе из бизнеса. Сдаваться они все же не стали, но решили, что без посторонней помощи не обойтись. Именно потому они начали искать подходящих партнеров. Новыми акционерами компании, получившими ее 10%, стали Алан Паркер и Энтони Пиларо, бухгалтер и юрист, которые помогли провести реструктуризацию долгов.
Уже вместе с новыми партнерами Фини и Миллер предприняли шаг к спасению своего бизнеса, найдя на рынке новую нишу в лице японских туристов. До 1964 года и Олимпиады в Токио закрытая Япония накладывала на своих сограждан сильные туристические ограничения.
С начала 80-х стали портиться взаимоотношения между четверкой акционеров. Нельзя не отметить, что каждый из них параллельно начинал дополнительный бизнес и активно инвестировал. Миллер вкладывался в компании из Азии, Фини в разработчиков софта и туристические фирмы, а Паркер и Пиларо в высокие технологии.
Зарабатывали они на этом хорошо, но интересы акционеров разделились. Плохо было то, что постепенно для них основной бизнес просто становился источником финансирования для других идей и инициатив.
Благотворительная деятельность Чака Фини
История взаимоотношений между основателями, в частности между Фини и Миллером, не настолько проста, как может показаться, хотя изначально они оба стремились создать свое дело и обеспечить себя и близких.
В конце 70-х, когда DFS начала зарабатывать, стали заметны их отличия в мировоззрении. Миллер отлично устроился, приобретал особняки и автомобили и в общем-то вел себя сообразно статусу. Фини же не особо изменил свои привычки — дешево одевался, носил дешевые часы и поношенные костюмы.
В 1981 году Чак Фини сделал первое крупное пожертвование, вложив в Корнельский университет $700 тысяч. Сразу же после этого люди, услышав о новом благотворителе, завалили его просьбами о помощи. Пытаясь решить эту проблему, он обратился к своему другу Филипу Дейлу, который дал вполне логичный совет — создать благотворительный фонд. Так, в 1982 году появился Atlantic Philanthropies.
В 1984 году Фини передал фонду всю свою долю в DFS — 38,75% акций. При этом делалось все, как обычно, тайно. Для сотрудников и даже большей части друзей он выглядел, как скряга, зарабатывающий миллионы, но ходящий в залатанном костюме. Особенно он выделялся на фоне своих партнеров, которые вели богатую жизнь, приобретали большие дома и шикарные автомобили. Подлил масла в огонь Forbes, который в 1988 году оценил состояние Фини в $1,3 млрд.
Секретность его пожертвований временами приводила к курьезным случаям, когда попечители Корнельского университета, которому Фини продолжил жертвовать, чуть не отказались от крупной суммы, подумав, что деньги исходят от мафии.
Источник: dk.ru
МРСК Центра и Приволжья" может быть объединена с "МРСК Центра"
По данным DK.ru "МРСК Центра и Приволжья" сейчас возглавляет Евгений Ушаков. Но после объединения "дочку" компании "Россети" может возглавить совсем другой руководитель.
"Россети" рассматривают возможность объединения "МРСК Центра" и "МРСК Центра и Приволжья", пишет ТАСС со ссылкой на три источника в отрасли. По данным информагентства, это решение обсуждается в настоящее время на совещаниях руководства "Россетей". При этом наиболее вероятным главой новой "дочки" называется нынешний гендиректор "МРСК Центра" Олег Исаев.
В качестве причины слияния называют политику сокращения издержек и увеличения эффективности управления в рамках федеральных округов, а также то, что укрупнение может облегчить привлечение заемных средств. Сами "Россети" пока не прокомментировали данную информацию.
Аналитики отмечают, что на данный момент "МРСК Центра" и "МРСК Центра и Приволжья", наряду с МОЭСК - самые "сильные" межрегиональные сетевые компании.
Главой "МРСК Центра и Приволжья" в настоящее время является Евгений Ушаков.
СПРАВКА ТАСС: "МРСК Центра и Приволжья" является основным поставщиком электроэнергии во Владимирской, Ивановской, Калужской, Кировской, Нижегородской, Рязанской, Тульской областях, а также в Республике Марий Эл и Удмуртской Республике. "МРСК Центра" осуществляет деятельность на территории Белгородской, Брянской, Воронежской, Костромской, Курской, Липецкой, Орловской, Смоленской, Тамбовской, Тверской и Ярославской областей.
Выплата премий с 03.10.2016 года. Разъяснения Минтруда.
В Письме от 21.09.2016 N 14-1/В-911 Минтруд еще раз затронул тему выплаты премий работникам по правилам, действующим с 3 октября 2016 года, когда вступил в силу закон, которым введен крайний срок выплаты зарплаты — не позднее 15 календарных дней со дня окончания периода, за который она начислена. Но распространяется ли это правило на премии? Многие компании подводят итоги работы за месяц и год после 15-го числа следующего месяца, поэтому начисляют премии за прошедший период значительно позже. Правда ли, что ежемесячную премию, допустим, за октябрь 2016 года уже нельзя будет выплатить позднее 15 ноября? В какие сроки выплатить годовую премию за 2016 год? На эти и многие другие вопросы, связанные с принятием нового закона о зарплате, читайте в разъяснениях Минтруда.
v Разъяснения Минтруда.
Премии – это часть зарплаты. И если строго следовать новой формулировке статьи 136 ТК РФ, то выдавать премии, начисленные за истекший месяц, надо не позднее 15 дней. Но как быть с премией по итогам сентября, которая будет начислена (вместе с зарплатой за октябрь) в октябре, а выплачена — в ноябре. Получается, что часть зарплаты за сентябрь (в виде премии) работники получат только в ноябре. Не будет ли это нарушать новые правила?
|
|
Документ |
Комментарии |
|
1 |
Письмо Минтруда от 23.08.2016 № 14-1/В-800
|
В Письме Минтруда России от 23.08.2016 № 14-1/В-800 чиновники предложили следующую трактовку статьи 136 ТК РФ: § Конкретная дата выплат устанавливается внутренними актами компании не позднее 15 календарных дней со дня окончания периода, в который она начислена. То есть, компании вправе выплатить премию не позднее 15-го числа месяца, после периода, «в котором она начислена». § Получается, что работодатели самостоятельно вправе регулировать сроки выплат различных премий, расчет которых может растянуться во времени. Например, можно установить, что расчет и начисление годовой премии за 2016 год происходит в марте 2017 года, а их выплаты – в апреле 2017 года вместе с зарплатой за март (до 15 числа). § Если Вы начислите премию за сентябрь в октябре, то вправе выдать ее не позднее 15 ноября. |
|
2 |
Информация Минтруда от 21.09.2016 № б/н
|
21 сентября 2016 года на сайте Минтруда появилось ещё одно разъяснение о новых сроках выплаты премий. Называется это разъяснение «Новая редакция Трудового кодекса не меняет правила выплаты премий». § В данном разъяснении отмечается, что требования по ограничению сроков выплаты заработной платы пятнадцатью календарными днями относятся к выплатам работнику начисленной заработной платы, которые производятся не реже чем каждые полмесяца. § Стимулирующие выплаты (доплаты и надбавки стимулирующего характера, премии и иные поощрительные выплаты) являются одной из составляющей заработной платы и выплачиваются за иные более продолжительные периоды, чем полмесяца (месяц, квартал, год и другие). § И главный вывод в этом разъяснении: сроки выплаты работникам стимулирующих выплат, начисляемых за месяц, квартал, год или иной период могут быть установлены коллективным договором, локальным нормативным актом. Так, если положением о премировании установлено, что выплата премии работникам по итогам за определенный системой премирования период, например, за месяц осуществляется в месяце, следующем за отчетным, или указан конкретный срок ее выплаты, а по итогам работы за год – в марте следующего года или также указана конкретная дата ее выплаты, то это не будет нарушением требований Трудового кодекса в новой редакции. § Получается, что в данном разъяснении Минтруд также заверяет, что если в локальных актах пописать в каком именно периоде начисляются и выдаются премии, то никаких нарушений и штрафов не будет. |
v Положение о премировании.
Чтобы минимизировать возможность возникновения споров с работниками и проверяющими из трудовых инспекций, уточните в положении о премировании, в каком именно периоде Вы начисляете и выдаете премии. Причем лучше прописать сроки для каждого вида вознаграждений – ежемесячных, квартальных или годовых.
v Сроки начисления премий.
Приведем возможные формулировки, которые можно включить в раздел «Сроки выплаты премий» Положений о премировании:
§ ежемесячная премия начисляется не позднее 10-го числа месяца, следующего за отработанным месяцем;
§ ежеквартальная премия начисляется не позднее 30-го числа месяца, следующего за отработанным кварталом;
§ годовая премия начисляется по решению генерального директора ООО «Навигатор успеха» не позднее 20-ти дней после утверждения годовой бухгалтерской отчетности.
v Сроки выплаты премий.
§ Что касается новых сроков выплаты премий, то их можно прописать так:
«ООО «Навигатор успеха» выплачивает ежемесячные, ежеквартальные и годовые премии 15-го числа месяца, следующего за месяцем, в котором они начислены».
§ При этом нужно прописать точную дату выплаты. Ведь именно о конкретной дате идет речь в разъяснении информация Минтруда от 21.09.2016 № б/н.
Таким образом, сроки выплаты работникам стимулирующих выплат, начисляемых за месяц, квартал, год или иной период могут быть установлены коллективным договором, локальным нормативным актом. Так, если положением о премировании установлено, что выплата премии работникам по итогам за определенный системой премирования период, например, за месяц осуществляется в месяце, следующем за отчетным, или указан конкретный срок ее выплаты, а по итогам работы за год – в марте следующего года или также указана конкретная дата ее выплаты, то это не будет нарушением требований Трудового кодекса в новой редакции.
v Даты выплаты премий.
Если указанные выше формулировки прописать в локальном нормативном акте (в положении о премировании), то проблем с выплатой премий с 3 октября 2016 года быть не должно.
Примеры:
§ ООО «Навигатор успеха» премию за октябрь 2016 года начислило 9 ноября 2016 года. Выплатить эту премию можно 15 декабря.
§ Премия за 3 квартал 2016 года начислена 20 октября. Выплатить ее нужно 15 ноября.
§ Премия за 2016 года начислена 16 марта 2017 года (после утверждения бухгалтерской отчетности за 2016 года). Выплатить премию нужно 14 апреля 2017 года (поскольку 15 число – это выходной).
v Выводы.
§ Разъяснения Минтруда о сроках выплаты премий выгодны работодателям, поскольку позволяют выплачивать премии в сроки, не привязанные к новой редакции статьи 136 ТК РФ.
§ Однако стоит заметить, что комментируемые разъяснения Минтруда России построены на довольно вольной трактовке новых положений статьи 136 ТК РФ, действующих с 3 октября 2016 года.
§ Если же опираться исключительно на эти формулировки, то устанавливать срок выплаты премий в локальных нормативных актах попросту нельзя. Есть мнение, что вопрос о сроках выплаты премий в 2016-2017 году должен быть урегулирован исключительно путем внесения изменений в ТК РФ. Однако делать это, по всей видимости, не планируют. Ведь из комментируемых разъяснений Минтруда следует, что все и так вполне нормально.
Материальная ответственность главного бухгалтера.

Полная материальная ответственность главного бухгалтера по отдельному договору невозможна. Хотя такое условие можно включить в трудовой договор. Многие руководители, не желая оплачивать штраф за счет компании, пытаются переложить всю ответственность на главбуха и взыскать эту сумму с него. Но трудовое законодательство подобную материальную ответственность строго регламентирует. Далеко не всегда действия администрации можно признать законными.
Ø Вправе ли работодатель депремировать главного бухгалтера.
§ Во многих организациях практикуют систему штрафных санкций за различные проступки. Это незаконно в рамках трудовых отношений. За нарушение правил трудового законодательства провинившегося работника можно привлечь к дисциплинарной ответственности, например, сделать замечание или выговор. И, как крайняя мера, виновного работодатель вправе уволить.
§ Премии же являются поощрительными выплатами (ст. 191 ТК РФ). По общим правилам в Положении о премировании, которое является локальным нормативным актом организации, обязательно нужно прописать определенные критерии премирования. И в том случае, если сотрудник не выполнит критерии, премия ему не начисляется.
§ Однако в Положении организация может предусмотреть, что премии не начисляются сотрудникам, имеющим непогашенное дисциплинарное взыскание. В таком случае сотрудник может остаться без премии или получить ее в меньшем размере.
§ Обратите внимание: до подписания трудового договора сотрудника нужно под подпись ознакомить с локальными актами. В том числе и с Положением о премировании (ст. 68 ТК РФ). В такой ситуации работнику остается только определиться: согласен он с такой системой оплаты труда или нет.
Ø Полная материальная ответственность главного бухгалтера.
§ Договор о полной индивидуальной материальной ответственности может быть заключен только с работниками, которые занимают определенные должности. Они перечислены в Перечне, утвержденном постановлением Минтруда России от 31 декабря 2002 г. № 85. Как правило, это лица, работающие с товарно-материальными ценностями. Например, кассиры, кладовщики и т. д. Главного бухгалтера среди них нет. Так что полная материальная ответственность главбуха невозможна.
§ Но материальная ответственность главного бухгалтера в полном размере все же возможна. Для этого такое условие должно быть прямо предусмотрено трудовым договором (ст. 243 ТК РФ). И работодатели обычно не упускают возможности включить его в договор, принимая на работу главного бухгалтера. Поэтому внимательно читайте текст трудового договора перед тем, как его подписать. Конечно, если у Вас есть такая возможность, лучше исключить из него пункт о полной материальной ответственности. Но, к сожалению, право выбора есть далеко не всегда.
Ø Вправе ли компания заключить с главным бухгалтером специальный договор о полной материальной ответственности.
§ Как разъяснил Роструд в письме от 19 октября 2006 г. № 1746-6-1, перечень работ и категорий работников, с которыми можно подписать такой договор, является исчерпывающим и расширительному толкованию не подлежит. Следовательно, материальная ответственность главного бухгалтера по отдельному договору невозможна.
§ Полная материальная ответственность главного бухгалтера означает, что тот должен возместить работодателю прямой, то есть реальный, ущерб в полном размере (ст. 242 ТК РФ).
§ А вот упущенную выгоду взыскать с работника компания не имеет права. Значит, обязать главбуха возместить потери, скажем, от незаключенных по его вине договоров у работодателя не получится.
§ К прямому действительному ущербу можно отнести:
ü недостачу денежных или имущественных ценностей;
ü порчу материалов и оборудования;
ü расходы на ремонт поврежденного имущества;
ü выплаты за время вынужденного прогула или простоя;
ü суммы уплаченного штрафа.
Такой примерный перечень приведен в письме Роструда от 19 октября 2006 г. № 1746-6-1.
§ Особо выделим суммы уплаченных штрафов. Как правило, это штрафы, которые инспекторы выписывают по статьям 119, 120 и 122 НК РФ, и соответствующие пени.
§ А вот недоимки по налогам бухгалтер возмещать не обязан. Ведь они не являются убытком компании, возникшим по вине сотрудника.
v Совет главному бухгалтеру.
§ Вы имеете полное право не признавать свою вину. В таком случае нужно обязательно составить объяснительную записку. В документе зафиксируйте свой отказ признавать вину, после чего изложите причины, которые, на Ваш взгляд, привели к возникновению ущерба.
o Если налоговые инспекторы, на Ваш взгляд, неверно трактуют налоговое законодательство, а на самом деле ошибки нет и Вы не согласны с их решением, то в таком случае важно грамотно донести этот факт до руководителя. В объяснительной записке укажите причины претензий налоговиков и Ваше видение проблемы. Если налоговики не правы, то результаты проверки можно будет оспорить. Тогда предприятию не придется платить не только штраф, но и недоимку.
o Если дело все же дойдет до суда, кроме объяснительной записки судьям желательно предоставить и дополнительные доказательства невиновности. Это могут быть внутренние приказы руководителя, ставшие причиной нарушений, заявления бухгалтерии с просьбами усовершенствовать техническое обеспечение или улучшить условия труда, которые не были выполнены руководством, и т. д.
§ Чтобы установить вину работника, Трудовой кодекс требует соблюсти определенную процедуру:
o Во-первых, компания-работодатель обязана провести проверку, чтобы установить размер ущерба и причины его возникновения. Для этого, как правило, создается специальная комиссия.
o Во-вторых, руководитель организации должен потребовать от работника объяснений в письменной форме (ст. 247 ТК РФ). И не стоит отказываться писать объяснительную. Ведь это хорошая возможность, не прибегая к судебным разбирательствам, убедить руководителя в своей невиновности. К тому же Вы ничего не теряете. Если работодатель не примет Ваших объяснений, а сумма ущерба превысит среднемесячный заработок, решать, виноват работник или нет, будет суд.
o Если же дело дойдет до суда, отбиться от претензий работодателя удается не всегда.
Пример, когда главбуху пришлось возмещать сумму штрафа (кассационное определение судебной коллегии по гражданским делам Костромского областного суда от 12 сентября 2011 г. № 33–1423). Пенсионный фонд РФ оштрафовал компанию за опоздание со сдачей сведений персонифицированного учета. А ответственным за это в силу должностной инструкции был главбух, в трудовом договоре с которым был пункт о полной материальной ответственности. Работодатель обратился в суд с иском о взыскании штрафа. И выиграл дело.
o Предъявить иск о возмещении вреда работодатель вправе в течение одного года со дня, которым оформлен акт об установлении размера ущерба. При этом по общему правилу в случае пропуска этого срока он не восстанавливается.
Ø Чем ограничена материальная ответственность главбуха.

Ø Если в договоре не прописана материальная ответственность главбуха.
Если пункт о полной материальной ответственности в договоре с главбухом отсутствует, сумма взыскиваемого ущерба ограничена среднемесячным заработком (ст. 241 ТК РФ). Это подтверждает и сложившаяся судебная практика (решение Серпуховского городского суда Московской области от 7 сентября 2012 г. по делу № 2–2004/2012).
Ø Отвечает ли главбух за ошибки своих подчиненных.
§ За все ошибки бухгалтерии все равно отвечает ее руководитель. Однако если вина подчиненного установлена и подтверждена объяснительными сотрудников бухгалтерии, то ущерб могут взыскать и с обычного бухгалтера, то есть не главбуха. Но максимальная сумма взыскания тут будет равна среднемесячному заработку сотрудника, так как в договор простого бухгалтера нельзя включить пункт о полной материальной ответственности.
§ Перед тем как взыскивать компенсацию с сотрудника, компания обязана провести проверку, чтобы установить размер ущерба и его причины. Нужно потребовать от виновного объяснения в письменной форме. То есть порядок тот же, как и в случае с полной материальной ответственностью.
Минфин разъяснил, как из старой ККТ сделать онлайн кассу.
При переходе на новые ККТ покупать новые онлайн кассы потребуется не всем. Дело в том, что ряд моделей старых касс можно модернизировать, установив новое программное обеспечение и фискальный накопитель. Если по техническим характеристикам имеющуюся кассу модернизировать невозможно, то потребуется прибрести новую. Её цена будет зависеть от конкретной модели. Список первых 20 онлайн-моделей уже есть, ФНС будет его пополнять. Смотрите подробности.
§ Не спешите покупать новые кассы. Сначала узнайте у производителя, возможно ли модернизировать ККТ, которая у Вас уже есть. Если да, то Вы вправе использовать ее после 1 июля 2017 года (письмо Минфина России от 1 сентября 2016 г. № 03-01-12/ВН-38831).
§ Зарегистрировать обычную кассу можно до 1 февраля 2017 года. Вы вправе использовать ее до 1 июля 2017 года. После организации обязаны купить новые ККТ или модернизировать старые.
§ Производители касс ведут работу по их модернизации. В среднем это будет стоить 10 000 руб. Доработки достаточно, чтобы компания могла использовать кассу в 2017 году. Но если аппарат морально устарел, то выгоднее купить новый.
§ Список первых 20 онлайн-моделей уже есть, ФНС будет его пополнять. Таблица — ниже.
Источник: письмо Минфина России от 1 сентября 2016 г. № 03-01-12/ВН-38831
Первые модели онлайн-касс, включенные в реестр.
|
Производитель |
Модель ККТ |
Средняя цена |
|
АО «ШТРИХ-М», ИНН 5024046846 |
ШТРИХ-ON-LINE |
30 000 руб. |
|
ШТРИХ-ЛАЙТ-01Ф |
30 000 руб. |
|
|
ШТРИХ-ФР-01Ф |
28 000 руб. |
|
|
ШТРИХ-МИНИ-01Ф |
Еще нет в продаже |
|
|
ШТРИХ-М-01Ф |
Еще нет в продаже |
|
|
ШТРИХ-М-02Ф |
Еще нет в продаже |
|
|
ООО «АТОЛ», ИНН 5010051677 |
АТОЛ FPrint-22ПТК |
28 000 руб. |
|
АТОЛ 11Ф |
26 000 руб. |
|
|
АТОЛ 30Ф |
Еще нет в продаже |
|
|
АТОЛ 77Ф |
Еще нет в продаже |
|
|
АТОЛ 25Ф |
Еще нет в продаже |
|
|
АТОЛ 52Ф |
Еще нет в продаже |
|
|
АТОЛ 55Ф |
Еще нет в продаже |
|
|
АТОЛ 90Ф |
Еще нет в продаже |
|
|
ООО «РР-Электро», ИНН 7725788470 |
РР-01Ф |
37 000 руб. |
|
ООО «ЭВОТОР», ИНН 9715225506 |
ЭВОТОР СТ2Ф |
25 500 руб. |
|
ООО «Кристалл Сервис Интеграция», ИНН 7813230814 |
ПИРИТ 2Ф |
Еще нет в продаже |
|
ООО «Дримкас», ИНН 7802870820 |
ВИКИ МИНИ Ф |
61 700 руб. |
|
ООО «НТЦ «Измеритель», ИНН 5024054445 |
ЭЛВЕС-МФ |
Еще нет в продаже |
|
ООО «Тринити», ИНН 7721733600 |
РИТЕЙЛ-01Ф |
Еще нет в продаже |
Пошаговая инструкция по смене юридического адреса ООО в 2016 году.
С 2016 года менять юридический адрес нужно по новым правилам. Смена юридического адреса необходима в следующих случаях: в случае добровольной смены адреса, в случае отказа в пролонгации собственником адреса, в случае переезда фирмы в другой город и т.д. Вследствие смены адреса изменения могут быть как со сменой территориальной ИФНС, так и без смены. Созданная для Вас пошаговая инструкция по смене юридического адреса в налоговой инспекции будет полезна как для самостоятельной процедуры, так и для общего ознакомления. Сохраните ее для работы в папку у себя на рабочем столе.
Инструкция: Как сменить юридический адрес ООО
|
|
Действие |
Комментарии |
|
Шаг 1 |
Собрание учредителей и принятие решения о смене юридического адреса. |
§ Для того чтобы зафиксировать изменение юридического адреса необходимо собрать собрание учредителей общества, на котором будет принято решение о смене адреса. § Если учредитель общества выступает в единственном лице, то достаточно решения единственного учредителя о смене адреса. |
|
Шаг 2 |
Получение выписки из ЕГРЮЛ в налоговой инспекции. |
§ Перед подготовкой документов необходимо в налоговой заказать выписку из ЕГРЮЛ, которая понадобится Вам при заполнении документов и при их заверении у нотариуса. Нотариус потребует предоставить выписку из ЕГРЮЛ, срок давности которой не старше 10-30 календарных дней, в зависимости от требования нотариуса. § Для того чтобы заказать выписку необходимо оплатить госпошлину (за срочную или не срочную выписку) и предоставить заранее заполненное заявление для предоставления выписки. ü Срочная выписка предоставляется на следующий день после подачи заявления, не срочная предоставляется через неделю. ü Заказать выписку может любой сотрудник компании или физическое лицо, без доверенности. ü В случае если генеральный директор компании лично заказывает выписку, то можно не оплачивать госпошлину, но в таком случае выписка будет предоставлена как в не срочном варианте, только лишь спустя неделю с момента подачи заявления. Поэтому заказать срочную выписку будет гораздо быстрее. |
|
Шаг 3 |
Получение документов на юридический адрес. |
Для смены адреса Вам потребуется в налоговую предоставить подтверждающие документы на юридический адрес. § В случае аренды помещения у собственника необходимо запросить: ü гарантийное письмо, подтверждающее факт аренды (оригинал с синей печатью и подписью); ü копию свидетельства права собственности (с синей печатью и подписью); ü договор аренды. Все выше перечисленные документы потребуются в двух экземплярах, один для ИФНС, второй остается у Вас. § В случае если юр. адресом будет являться собственное нежилое помещение, то достаточно копии свидетельства права собственности (написать ручкой «копия верна», подпись и дата). § В случае если юр адресом будет являться постоянная прописка одного из учредителей, то достаточно копии паспорта с пропиской. |
|
Шаг 4 |
Подготовка документов для смены адреса ООО. |
§ Необходимые документы для регистрации изменения смены адреса в налоговую инспекцию: 1. Протокол собрания учредителей, в котором прописывается решение о смене юридического адреса. Протокол составляется всеми учредителями общества, подписывается председателем и секретарем собрания. Если в ООО один учредитель, то вместо протокола составляется решение единственного участника общества; 2. Новая редакция Устава общества в двух экземплярах (устав потребуется сшить), либо лист изменений к уставу в двух экземплярах; 3. Заполненное заявление по форме Р13001, либо по форме Р14001, но только если в уставе прописан сокращенный юридический адрес (субъект РФ, без подробного адреса); 4. Прикладываем полученные документы на подтверждения адреса; 5. Квитанция об оплате госпошлины, в случае внесения изменений в учредительные документы при смене юридического адреса по форме Р13001. В случае регистрации изменений по форме Р14001 госпошлина не оплачивается. |
|
Шаг 5 |
Заверение заявления у нотариуса. |
§ Перед подачей документов в налоговую необходимо заверить заявление на регистрацию изменений у нотариуса. § Заявителем в данном случае будет являться генеральный директор ООО, поэтому он лично должен посетить нотариуса и заверить свою подпись на заявлении. § Если генеральный директор не будет лично подавать документы в налоговую на регистрацию, то потребуется составить нотариальную доверенность доверенному лицу. § Перед визитом к нотариусу необходимо подготовить все действующие уставные документы, а также вновь созданные и не забыть полученную выписку из ЕГРЮЛ. |
|
Шаг 6 |
Подача документов на регистрацию в налоговую. |
§ ВАЖНО! Заверенное заявление и документы необходимо подать в налоговую на регистрацию в течение 3-х рабочих дней после принятия решения о смене адреса. В случае нарушения срока, штраф - 5 000 рублей. § Регистрация в налоговой осуществляется в течение 5 рабочих дней, как правило, на шестой рабочий день можно забрать готовые документы. § После приема документов в налоговой инспектор вручит Вам расписку, по которой необходимо получить документы. |
|
Шаг 7 |
Получение готовых документов в налоговой. |
§ На шестой рабочий день необходимо явиться в налоговую инспекцию для получения документов. § В случае корректного заполнения формы заявления и комплекта документов получите в налоговой следующие документы: ü новую редакцию устава, заверенную налоговой; ü новый лист записи в ЕГРЮЛ; ü уведомление о снятии с учета в налоговом органе; ü новое свидетельство о постановке на учет. § В случае если при подготовке документов были допущены неточности или малейшие ошибки, то налоговая вынесет отказ в регистрации изменений, что чаще всего происходит, когда самостоятельно регистрируют изменения. § После получения отказа все вышеописанные шаги придется вновь осуществлять и снова заверять форму у нотариуса. |
|
Смена юридического адреса со сменой территориальной ИФНС.
|
Юридический адрес можно поменять на другой адрес, который будет относиться к другому административному округу и в результате произойдет не только смена адреса, но и смена Вашей ИФНС. Первичные действия по сбору документов аналогичны как выше описанные шаги. C 01 января 2016 года если меняется юридический адрес в пределах одного муниципального образования (не меняется местонахождение), к примеру - Москва на Москву, то в данном случае изменений нет, осуществляется в один этап, как это и было раньше. |
|
|
Смена юридического адреса в два этапа. |
Если осуществляется смена местонахождения общества со сменой муниципального образования, к примеру - из Москвы в Подмосковье, то процедура осуществляется в два этапа. § На первом этапе необходимо уведомить "старую" налоговую инспекцию, представив заверенную форму Р14001, решение или протокол о смене адреса. При этом заполняя форму Р14001 необходимо учесть, что адрес в форме указывается не полностью, заполняется только 1- 5 пункты листа Б. § На втором этапе через 20 дней, после внесения записи в ЕГРЮЛ о смене адреса, необходимо подать документы в новую налоговую инспекцию. Список требуемых документов стандартный для смены адреса по форме Р13001, а именно: ü Заявление по форме Р13001, заверенное нотариусом; ü Решение или протокол о смене адреса; ü Устав общества в 2 экз.; ü Документы на юридический адрес (гарантийное письмо, свидетельство права собственности и договор аренды); ü Квитанция об оплате государственной пошлины. Исключениями в двухэтапной смене юридического адреса являются: 1) Смена адреса в пределах одного муниципального образования (не меняется местонахождение); 2) Смена адреса на домашний адрес руководителя или учредителя, владеющего не менее 50% голосов, при этом, документы подаются сразу в "новую" налоговую. ü В данной ситуации нет необходимости уведомлять регистрирующий орган об изменении места нахождения компании. В инспекцию подайте форму № Р13001, протокол собрания учредителей или решение единственного учредителя об изменении устава и платежку на уплату госпошлины |
|
|
Снятие с учета прежней ИФНС и постановка на учет в новую территориальную ИФНС. |
§ По истечении 1 рабочего дня с момента внесения изменений в ЕГРЮЛ регистрирующая ИФНС должна уведомить прежнюю и новую ИФНС о состоявшихся изменениях. Также в течение 3 суток прежняя территориальная налоговая должна отправить дело компании в новую ИФНС. ИНН общества не меняется, остается прежним всегда, меняется лишь КПП. § При переводе Вашей компании в другую ИФНС Ваша прежняя ИФНС сверяет все остатки по налогам и налоговым платежам. Т.е. если у Вас имеется задолженность по налогам и штрафам, то Вам желательно до начала процедуры смены адреса их погасить. |
|
|
Сверка налоговых платежей
|
§ Для того чтобы Ваш переход произошел как можно быстрее, Вам необходимо до момента внесения изменений, самостоятельно произвести сверку платежей, заказав в прежней территориальной налоговой акт сверки платежей. § По истечении 10 рабочих дней необходимо погасить все задолженности. § Если задолженности по налогам отсутствуют, то акт подписывается с Вашей стороны и стороны налоговой и подкладывается в пакет документов для подачи сведений на изменение юр адреса. Далее прежняя ИФНС передаст данный акт в Вашу новую ИФНС. § Если задолженность имеется, необходимо ее погасить, далее заказать новый акт и подложить его в комплект документов. § В случае если смена адреса осуществляется в Москве, то данную процедуру можно не производить, смена осуществляется автоматически, и если имеются долги, то они автоматически перейдут в новую налоговую. |
|
|
Смена внебюджетных фондов
|
§ Как правило, в момент смены ИФНС происходит и смена Ваших территориальных внебюджетных фондов. В Москве регистрирующий орган самостоятельно производит смену фондов. Для того чтобы узнать территориальные отделения Ваших новых фондов, а также Ваши номера, Вам необходимо заказать или сформировать электронную выписку из ЕГРЮЛ, в которой будут отражены все изменения и новая информация по фондам. |
|
Ответы на часто задаваемые вопросы.
|
|
Вопрос |
Ответ |
|
|
I. Как менять юридический адрес: смена места нахождения. |
|||
|
1 |
Компания переезжает из города в город. Как менять юридический адрес? В какую инспекцию сдавать документы, чтобы зарегистрировать изменения?
|
§ Если компания меняет место нахождения, переезжая из Москвы в другой город Московской области, то сначала подайте в регистрирующий орган (Межрайонную ИФНС № 46 по г. Москве) документы о том, что компания решила изменить место нахождения. Т.е. заявление по форме № Р13001. Заполните в нем титульный лист, листы Б и М. В листе Б укажите точный адрес компании. Понадобятся также протокол собрания учредителей или решение единственного учредителя об изменении устава, сам устав или изменения к нему в двух экземплярах, платежка на уплату госпошлины (п. 1 ст. 17 Закона 129-ФЗ). § Если компания переезжает из города в город в Подмосковье, то в этом случае подавайте документы в регистрирующий орган, в котором зарегистрированы. § Специальной формы заявления о том, что компания изменяет место нахождения, нет. ü В этом случае составьте заявление по форме № Р14001 (утв. приказом ФНС России от 25 января 2012 г. № ММВ-7-6/25). В этот документ включите титульный лист, листы Б и Р. ü В листе Б заполните только пункты 1—5. Остальные реквизиты заполнять не надо. ü Передайте инспекторам документ о том, что компания меняет место нахождения. Это может быть протокол собрания учредителей или решение единственного учредителя компании (п. 6 ст. 17 Федерального закона от 8 августа 2001 г. № 129-ФЗ). В течение трех рабочих дней после того, как компания решила изменить место нахождения (п. 5 ст. 5 Закона № 129-ФЗ). ü Инспекция в течение пяти рабочих дней внесет в ЕГРЮЛ сведения о том, что компания меняет место нахождения (п. 1 ст. 5 Закона № 129-ФЗ). Затем компании выдадут лист записи ЕГРЮЛ по форме № Р50007. |
|
|
2 |
Нужен ли документ, подтверждающий права компании на новый офис? |
Документ нужен. Права должны принадлежать либо компании, либо директору, либо участнику, который владеет как минимум половиной от общего количества голосов участников ООО (п. 6 ст. 17 Закона № 129-ФЗ.). |
|
|
3 |
Как и в каких случаях производится проверка сведений в ЕГРЮЛ налоговиками?
|
§ Налоговики вправе проверить достоверность сведений в ЕГРЮЛ. Это происходит следующим образом: ü Инспекторы могут осмотреть объект недвижимости по новому адресу. ü Также у них есть право запрашивать справки и объяснения, например, от учредителей компании или собственника офиса (п. 4.2 ст. 9 Закона № 129-ФЗ). § Стандартный срок, в течение которого инспекторы регистрируют изменения в устав, смену адреса или других данных в ЕГРЮЛ, реорганизацию или ликвидацию компании, — пять рабочих дней. Но если у инспекторов есть основания для проверки достоверности сведений, включаемых в ЕГРЮЛ, регистрацию могут приостановить на месяц (п. 4.4 ст. 9 Закона № 129-ФЗ). § Основания для проверки достоверности перечислили в приказе ФНС РОССИИ от 11 февраля 2016 г. № ММВ-7-14/72@. В числе оснований для проверки в проекте нормативного акта предусмотрены: ü регистрация по массовому адресу (пять компаний и более); ü по фиктивному адресу; ü в помещениях, которые невозможно использовать в коммерческих целях, — к примеру, в зданиях министерств; ü проверку проведут, если собственник против того, чтобы его недвижимость указывали в ЕГРЮЛ как адрес какой-либо компании. § Если компания организует переезд во время выездной проверки и при этом акт по выездной проверке не оформлен, то такой переезд тоже не обойдется без проверки достоверности данных. § Если компания имеет недоимки по налогам, пеням и штрафам и при этом меняет адрес – аналогично будет проверка. § Инспекторы проверяют не только те сведения, которые меняются, но и те, что были ранее включены в реестр. У инспекторов есть право проверять достоверность любых данных. § Если налоговики выявят недостоверную информацию в ЕГРЮЛ, например устаревшие сведения о директоре, учредителях или неправильный адрес, то они сообщат компании, а также директору и учредителям, что данные в реестре недостоверны. В течение 30 дней компания должна уточнить данные ЕГРЮЛ или же подтвердить документами достоверность данных. Если компания этого не сделает, то инспекторы внесут в реестр запись, что данные компании в ЕГРЮЛ недостоверны (п. 6 ст. 11 Закона № 129-ФЗ). И эти будут общедоступны. Их разместят на сайте ФНС России nalog.ru. |
|
|
|
Будут ли проверять достоверность данных о выходе участника из ООО? |
§ С 1 января 2016 года заявления о выходе участника надо удостоверять нотариально. Поэтому налоговики будут проверять лишь данные о выходе участников до 1 января 2016 года, если они не оформлены нотариально. |
|
|
|
Какие изменения по реорганизации компаний? |
§ Налоговые инспекторы обратят особое внимание на реорганизацию, в которой участвуют две компании и более. § Еще один повод — в результате реорганизации прекратит деятельность компания, в которой идет выездная налоговая проверка. § Инспекторов также заинтересует реорганизация компаний — должников по налогам. |
|
Дисквалификация директоров задним числом. Это может коснуться каждого.
C 1 января 2016 года в России началась «тихая» дисквалификация руководителей. Из-за новых правил регистрации компаний Вас могут лишить должности на три года. При регистрации бизнеса отказывают тем, кто значился руководителем компании, исключенной из реестра как недействующее юрлицо. Фактически руководителей дисквалифицируют. Проверьте, не исключена ли из ЕГРЮЛ компания, в которой Вы значитесь Генеральным Директором. В наших рекомендациях Вы найдете подсказки какие действия следует предпринять, если такая ситуация уже случилась.
Разберем ситуацию на примере: Директор компании, которой уже 10 лет решил в мае 2016 года зарегистрировать еще одну фирму. Учредителями выступили компании, давно работающие на рынке. Директор претендовал на должность Генерального Директора. После сдачи документов в ИФНС он был неприятно удивлен, что ему отказали в регистрации.
Ø Что произошло.
§ Три года назад под новый проект создали компанию, в которой он значился Директором. Пока оформляли компанию, необходимость в ней отпала. Даже не открыли расчетный счет. Компания не работала, отчетность не сдавали.
Конечно это нарушение: отчетность нужно сдавать вне зависимости от деятельности фирмы. Однако за несдачу предусмотрен лишь штраф.
§ Два года назад налоговики исключили компанию из ЕГРЮЛ как недействующее юрлицо. В тот момент Директор расценил это как благо, ведь не пришлось нести затраты по ликвидации. Однако с 1 января 2016 года действуют новые правила. Теперь при регистрации бизнеса отказывают тем, кто значился руководителем компании, исключенной из реестра как недействующее юрлицо. Фактически Директора дисквалифицировали.
Запрет действует в течение трех лет с момента исключения компании из ЕГРЮЛ. При этом Директору никто не запрещает руководить действующей компанией.
Ø Законно ли это.
§ С точки зрения закона отказ правомерен. Норма четкая. Однако дисквалификация - это один из видов административного наказания, которое вправе вынести только суд (ст. 3.11 КоАП РФ).
§ Кроме того, человека вправе привлечь к ответственности по тому закону, который действовал в момент совершения правонарушения. Изменения, отягчающие ответственность гражданина, обратной силы не имеют (ст. 1.7 КоАП РФ).
Поясним на примере:
ü Допустим, месяц назад Вы превысили скорость на 20 км/ч. За это был предусмотрен штраф.
ü Сегодня вступил в силу закон, согласно которому за данное нарушение лишают прав. И у Вас отобрали права за нарушение, которое Вы допустили месяц назад. Справедливо ли это?
Ø Как поступить.
Изменить ситуацию можно, только если бизнесмены будут сообща бороться за свои права. Пока же, если Вы окажетесь в ситуации такого Директора (смотрите ситуацию выше), у Вас есть два варианта действий:
§ Обратиться в суд. Именно он установит обстоятельства дела, определит меру наказания. В суде обязательно ссылайтесь на то, что нарушены конституционные права гражданина РФ. (В нашем примере Директор в суд не пошел).
§ Повторно подать документы на регистрацию юридического лица, указав иного директора. (Так и поступил герой нашей истории.) Директор – фактический руководитель нового бизнеса, а в реестре заявлено другое лицо.
Добавим, что помимо Директора под удар попал и собственник, которому в злополучной компании принадлежало 50% голосов. Если он задумает создать еще один бизнес, откажут и ему.
Ø Совет.
§ Проверьте, не исключена ли из ЕГРЮЛ компания, в которой Вы значитесь Генеральным Директором, с формулировкой «прекращение деятельности юридического лица в связи с исключением из ЕГРЮЛ на основании пункта 2 статьи 21.1 Федерального закона от 08.08.2001 №129-ФЗ».
§ Запросите выписку через сайт nalog.ru. Выберите раздел «Юридическим лицам» – «Регистрация юридического лица» – «Я хочу проверить данные о предпринимателе или компании в едином реестре». Желательно «пробить» все компании, которыми Вы руководите, чтобы не оказаться в ситуации такого Директора.
Приведем пример. Фирма приобрела недвижимость, долго ремонтировала помещения. Отчетность не сдавала, операций по счету не производила, поскольку доходов не было. Однажды директор решил восстановить отчетность и сдать ее в ИФНС, но узнал, что фирму закрыли. Руководитель обратился в суд с требованием восстановить компанию в реестре, однако ему отказали. С точки зрения закона исключение было правомерным.
§ Если компания исключена из ЕГРЮЛ как недействующая и с момента ее исключения не прошло трех лет, Вы окажетесь в ситуации Директора из нашего примера. Мало того, Вы не сможете быть руководителем любой компании, покупать доли в других ООО или регистрировать свою фирму. Все эти действия требуют регистрации изменений в налоговой инспекции.
§ Если же в реестре есть компания, которой Вы руководите и которая не работает, то стоит сдавать отчетность или ликвидировать фирму.
§ Если Вы не намерены закрывать компанию, то обяжите бухгалтера подавать нулевую отчетность.
Ø Что будет, если не сдавать отчетность.
|
Отчетность не сдается 12 месяцев |
||
|
Если в течение года компания не сдает отчетность, то налоговики вправе исключить ее из Реестра. |
||
|
Штраф |
Для компании: |
1000 руб. за каждую несданную нулевую отчетность. |
|
Для руководителя: |
300-500 руб. за несданную отчетность в ИФНС. |
|
|
3 года не сможет руководить компанией¸ закрытой как недействующая. |
||
Источник: статья 119 Налогового кодекса РФ, статья 15.5 КоАП РФ.
«Люди, которые не заботятся о будущем страны». Греф сделал заявление о лжепатриотах

Как сообщает DK.ru, Герман Греф рассказал о разнице между настоящим и лживым патриотизмом. «Вот лжепатриоты — это те люди, которые говорят, что у нас и так все есть, что у нас все хорошо, в общем, ничего не надо менять».
«Я думаю, что у России есть шанс оказаться в числе лидеров (в сфере цифровых технологий — прим.ред.). На мой взгляд, есть настоящие патриоты в стране, а есть лжепатриоты. Вот лжепатриоты — это те люди, которые говорят, что у нас и так все есть, что у нас все хорошо, в общем, в общем ничего не надо менять», — сказал Греф.
«Это очень тяжело, это не всегда популярно, это всегда связано с тем, что приходится меняться самому и менять окружающих, влиять на изменение окружающих, и люди этому противятся. Но это то настоящее качество, которое будет определять будущее», — говорит президент Сбербанка.
«Мы живем в управленческом хаосе весьма длительные периоды времени. Потом, когда проблема на нас уже наваливается, мы мобилизуем все мыслимые и немыслимые ресурсы и бросаемся проблему решать. В такой ситуации уже никто не считает ни деньги, ни людские жизни — никакие ресурсы. Всё бросается в топку результата, и в конце концов проблема героически решается», — говорил он в интервью Forbes.
Проведенный экспертами ОНФ опрос ученых продемонстрировал слабую взаимосвязь науки и реального сектора экономики
Эксперты Общероссийского народного фронта совместно с молодыми учеными Сибирского отделения РАН провели всероссийский опрос ученых о проблемах и перспективах отечественной науки. Мониторинг выявил слабый уровень участия ученых в коммерческих проектах, низкий уровень патентования за рубежом, а также нехватку отечественного оборудования для проведения исследований. Эксперты ОНФ уверены в необходимости разработки альтернативных механизмов взаимодействия ученых и производителей, а также способах защиты отечественных изобретений.
Президент РФ, лидер Общероссийского Народного фронта Владимир Путин на совещании по вопросам финансирования фундаментальной науки 17 октября заявил о том, что на развитие наиболее перспективных научно-исследовательских проектов в 2017 г. будет выделено дополнительное финансирование в объёме 3,5 млрд руб. В ОНФ отмечают, что несмотря на стабильное увеличение финансирования гражданской науки (в 2014 г. этот показатель достиг максимального значения в 380 млрд. руб.), она так и не стала основным источником инновационных технологий для российской экономики. В частности, число используемых передовых технологий с 2010 г. по 2015 г. увеличилось всего лишь на 7,2%.
Опрос ОНФ, в котором приняли участие более 1000 научных сотрудников, работающих в ВУЗах, академических и отраслевых научных организациях, и других научных центрах России, выявил, что подавляющая часть российских ученых не задействована в работе над коммерческими проектами: только треть (31%) респондентов имеет опыт работы над такого рода исследованиями, и лишь 5% регулярно ими занимаются. В то же время желание работать над коммерческими проектами выразили более половины (67%) опрошенных.
Таким образом, количество ученых, имеющих опыт работы над выполнением коммерческих заказов в два раза меньше числа ученых, демонстрирующих стремление проводить такие исследования. По словам экспертов Народного фронта, это свидетельствует о том, что российское научное сообщество готово проводить подобные исследования, если в них будет потребность со стороны реального сектора экономики.
Многие руководители академических НИИ отмечают бессмысленность регистрации российских изобретений и «удержания» патентов в отсутствии конкретных целевых заказчиков. Согласно данным внутренних исследований, в академических НИИ и ВУЗах подавляющее большинство отечественных патентов (более 90%) по тем или иным причинам остаются невостребованными со стороны как российского, так и зарубежного бизнес-сообщества. Это происходит, в том числе, из-за того, что крупные российские компании не готовы вкладываться в долгосрочные инвестиционные проекты, которые окупаются в течение длительного времени. Кроме этого, отсутствует системный, понятный как для представителей бизнеса, так и для ученых инструмент прямого диалога, который бы позволил российским ученым оперативно реагировать на запрос со стороны предприятий.
Опрос показал, что только 2% российских ученых являются соавторами открытий, запатентованных за рубежом. При этом, практически ни у кого из российских научных работников нет трех и более зарубежных патентов и аналогичных свидетельств, что говорит о низкой патентной активности российских исследователей за рубежом. Одна из наиболее вероятных причин этого - высокая стоимость получения иностранных патентов (обычно не менее 10- 20 тыс. долларов за один патент). В настоящее время ученые обязаны брать на себя все риски, связанные с тем, что исследование будет формально не востребовано, либо «украдено» до завершения процедуры патентования.
Кроме этого, мониторинг вывил, что у российских ученых практически нет возможности использовать отечественное оборудование,необходимое для проведения современных исследований. Так, 77% опрошенных рассказали, что вынуждены приобретать и использовать зарубежное оборудование, поскольку российские аналоги либо отсутствуют, либо не позволяют проводить эксперименты на высоком уровне. Одной из причин этого, по мнению экспертов ОНФ, может быть отсутствие понятных и эффективных механизмов взаимодействия между экономикой и отечественной наукой, на которую изначально возложена задача по разработке высокотехнологичных инновационных продуктов.
«Текущий механизм доведения результатов отечественных исследований до заинтересованных заказчиков не может быть единственным механизмом, который действует в стране. Мы уверены, что должны быть разработаны альтернативные механизмы взаимодействия ученых и заказчиков, а также способы защиты продуктов интеллектуальной деятельности отечественных исследователей, в том числе, и для реализации на мировых рынках», – отметил эксперт ОНФ, председатель Совета научной молодежи Сибирского отделения РАН Петр Меньшанов.
Руководитель Центра мониторинга технологической модернизации и научно-технического развития ОНФ Анна Заборенко напомнила, что ключевой приоритет технологического развития — ориентация науки на решение крупных социально значимых задач.
«Например, продовольственное обеспечение россиян или создание комфортной среды обитания, – привела примеры Анна Заборенко. – Для этого, во-первых, нужно сформировать ясный «заказ» науке с четкими показателями и сроками исполнения. Пока ученые в основном ставят задачи сами себе. Во-вторых, крайне важно соблюсти баланс между участием государства и бизнеса в финансировании исследований. Сейчас основные средства на разработки ученые получают от государства, и уже затем они вынуждены искать заказчика в индустриальном секторе, который будет заинтересован во внедрении научных результатов. Необходимо переформатировать систему: государство добавляет долю к реальному запросу со стороны бизнеса, подкрепленному деньгами заказчика. В-третьих, необходимо гарантировать внедрение отечественных разработок. Например, выделять субсидии в приоритетном порядке тем производителям, которые приобретают российские технологии и оборудование».
Напомним, эксперты ОНФ уже обращали внимание на то, что низкий уровень взаимодействия науки и реального сектора экономики не соответствует основным целям «майского» указа президента России № 596, в соответствии с которым стратегическая задача госполитики – модернизация и инновационное развитие экономики. По словам экспертов Народного фронта, пока возможности для технологического рывка ограничены невысоким уровнем внедрения инновационных технологий в реальное производство. В ОНФ отметили, что будут держать на контроле сферу взаимодействия науки и реального сектора экономики с целью выработки предложений по ее усовершенствованию.
Общероссийский народный фронт (ОНФ) – движение единомышленников, коалиция общественных сил, созданная в мае 2011 года. Лидером движения является президент РФ Владимир Путин. Региональные отделения Народного фронта работают во всех 85 регионах страны. Главные задачи ОНФ – контроль за исполнением «майских указов» и поручений главы государства, а также борьба с коррупцией и расточительством, неэффективными тратами государственных средств.
Источник: Пресс-служба ОНФ


